货物退运进口全流程详解 货运代办视角下的操作指南
在国际贸易中,货物因质量不符、规格错误、清关受阻或合同纠纷等原因需要退运回国的情况屡见不鲜。退运进口不仅涉及海关、税务、外汇等多重监管,还需要货运代办具备专业的协调能力。本文将从货运代办的角度,系统讲解货物退运进口的流程、注意事项及常见问题,帮助企业高效完成退运操作。
一、什么是货物退运进口?
货物退运进口,是指原出口货物因故被境外买方退回,或者因其他原因需原状复运进境的行为。根据海关规定,退运货物通常要求“原状退回”,即货物的品名、规格、数量、新旧程度等需与出口时一致。退运进口可分为一般退运和直接退运两种模式,前者适用于已办理出口报关手续的货物,后者多用于未办结进口手续或海关放行前的货物。
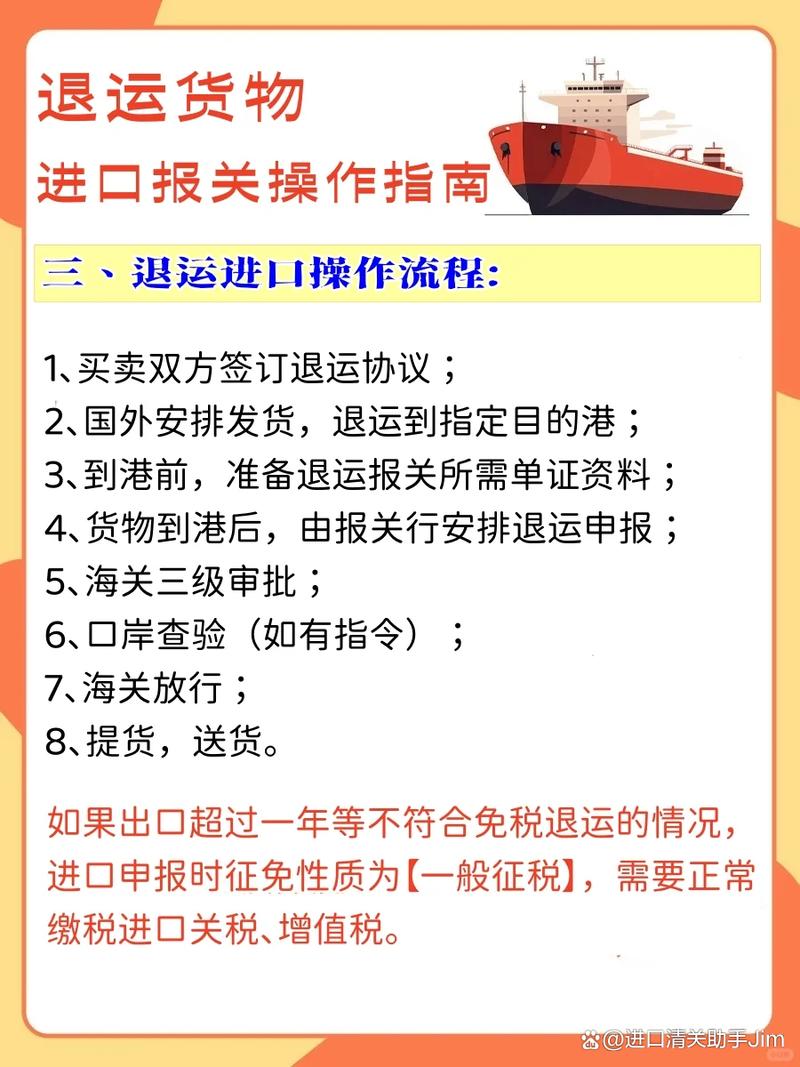
二、退运进口的核心流程(货运代办操作版)
1. 前期确认与资料准备
货运代办需首先与收发货人确认退运原因、货物状态、原出口报关单号、退运协议等。关键资料包括:
- 原出口报关单(或复印件)
- 退运协议(双方盖章)
- 退运情况说明(说明退运原因)
- 发票、装箱单、提运单
- 质量检测报告(如因质量问题退运)
- 若涉及退税,需提供主管税务机关出具的《出口货物退运已补税(未退税)证明》
2. 申报前准备
货运代办需审核单证一致性,特别注意品名、HS编码、数量、金额是否与原出口一致。若货物已使用或损坏,可能无法按“退运货物”申报,需按一般贸易进口征税。需确认退运货物是否需要办理检疫、3C认证等监管证件。
3. 进境申报
向海关申报时,监管方式应选择“退运货物”(代码4561)或“ direct退运”(代码4500)。申报时需关联原出口报关单,海关会审核退运原因是否合理、是否原状退回。货运代办需协助客户应对海关查验,提供情况说明,必要时申请凭保放行。
4. 征税与放行
- 免税退运:若货物出口后1年内原状退运,且能提供原出口报关单和退运证明,通常可免征进口关税和进口环节增值税、消费税。
- 征税退运:超过1年或未提供证明,或货物已使用,则按一般贸易征税。
- 海关审核无误后放行,货运代办安排提货、运输至指定仓库。
5. 后续核销与退税处理
若原出口已退税,企业需先补缴税款并取得证明,否则无法免税退运。货运代办需协助客户与税务机关沟通,完成退税核销。需关注外汇管理,退运涉及的外汇收支需按规定办理。
三、退运进口的常见难点与应对
- 原出口报关单丢失:可向原申报地海关申请补发或查询电子数据。
- 退运时间超期:超过1年征税概率高,可尝试以“修理物品”或“一般贸易”方式进口。
- 货物状态改变:若已拆解或使用,需如实申报,避免瞒报风险。
- 海关质疑退运真实性:需提供完整证据链,包括往来邮件、质检报告、退运协议等。
- 直接退运的操作:适用于海关放行前退运,需向现场海关申请,批准后办理退运手续。
四、货运代办的价值体现
专业货运代办在退运进口中可提供:
- 单证预审与合规指导,降低申报差错率;
- 海关沟通与问题处理,加快通关速度;
- 税务与外汇协调,避免后续风险;
- 物流方案优化,降低退运成本。
五、
货物退运进口是一项政策性强、环节复杂的业务。企业应提前规划,选择经验丰富的货运代办合作,确保退运流程合规、高效。若您有退运进口需求,建议尽早与专业货运代办沟通,制定最优方案,减少不必要的损失。
如若转载,请注明出处:http://www.sczx028.com/product/55.html
更新时间:2026-10-22 18:25:22